sábado, 30 de novembro de 2019

Novo Jaguar F-Type 2020 aparece com atualização visual na internet

Novo Jaguar F-Type 2020 aparece com atualização visual na internet

O Jaguar F-Type apresentará uma atualização visual profunda na segunda (2), quando será apresentado oficialmente na Europa. O esportivo britânico em carrocerias roadster e cupê se atualizará para continuar a linha de carros esporte da marca inglesa, famosa nesse segmento desde tempos imemoriais.

Com imagens vazadas nas redes sociais, o Novo F-Type terá um visual mais expressivo e uma carroceria com linhas bem mais fluidas. O bólido emprega faróis full LED retangulares e bem afilados, rompendo com o estilo anterior.

Novo Jaguar F-Type 2020 aparece com atualização visual na internet

Mais próximos dos irmãos de três volumes, o Novo F-Type terá assinatura em LED bem chamativa no conjunto ótico, assim como um capô mais liso e com vincos não tão pronunciados como no antigo.

As saídas de ar no capô, inclusive, são mais discretas. O Jaguar F-Type 2020 mantém os traços nas laterais, mas com saídas de ar nos para-lamas redesenhadas e retrovisores arredondados.

Na traseira, o esportivo inglês ganhou novas lanternas, que mantiveram o estilo de antes. A parte inferior da carroceria na traseira e o para-choque foram redesenhados igualmente, sendo que na versão R, quatro bocas cromadas em duas molduras dos difusores de ar se destacam. As rodas também foram atualizadas.

Novo Jaguar F-Type 2020 aparece com atualização visual na internet

Sem imagens internas, sabe-se que o F-Type 2020 terá cluster digital semelhante ao do Jaguar XE, bem como mudanças no acabamento e talvez até mesmo um volante novo. Além disso, espera-se por alterações na multimídia e em alguns comandos do painel, que pode ainda incluir um visual levemente redesenhado.

Na mecânica, o F-Type 2020 continuará a empregar o Ingenium 2.0 de 300 cavalos na versão de acesso e se fala num V8 4.4 da BMW para impulsiona-lo nas versões mais potentes.

Novo Jaguar F-Type 2020 aparece com atualização visual na internet

Aguarda-se também por uma versão hibridizada com o mais recente seis em linha Ingenium 3.0 e motor elétrico, alcançado em torno de 400 cavalos e servindo como intermediário. Ainda não se sabe quanto alcançará na versão SVR, mas 600 cavalos parecem bem realistas.

© Noticias Automotivas. A notícia Novo Jaguar F-Type 2020 aparece com atualização visual na internet é um conteúdo original do site Notícias Automotivas.

Novo Jaguar F-Type 2020 aparece com atualização visual na internet publicado primeiro em https://www.noticiasautomotivas.com.br


Geração Y: Investimentos dos Millennials para Aposentadoria

Sergio Prates é diretor regional da Icatu Seguros. Publicou artigo (Valor, 20/11/2019) de leitura interessante para a geração de meus filhos e meus alunos de Finanças Comportamentais: Planejamento da Vida Financeira. Reproduzo-o abaixo.

Geração Y, a geração da internet ou comumente conhecidos como “millennials”, são os novos entrantes do mercado de capitais, jovens dos seus 18 a 36 anos que experimentam um cenário econômico favorável a investimento de longo prazo, com uma gama de informações e ofertas de produtos sofisticados pipocando em seus smartphones a todo instante.

Ao mesmo tempo, experimentam a necessidade da realização de uma previdência privada, pois acompanham, com esta mesma intensidade, notícias sobre o rumo da nossa Previdência Social, fadada a garantir apenas uma pequena parcela de seus rendimentos.

Os millennials buscam por todo tipo de informação na rede. Um dia desses, um jovem localizou o telefone do nosso escritório no google maps e perguntou se ali poderia ser atendido. Ele havia estudado a fundo o assunto e sabia o que queria — um PGBL com tabela regressiva –, mas estava um pouco confuso quanto à alocação dos seus investimentos. Existem inúmeras opções hoje em dia, para o bem do mercado, ainda que ele sofra de uma grande concentração dos famosos “RF CDI”. E que sirva de alerta, pois mais de 95% da indústria ainda está dormindo nestes fundos.

Com uma Selic de 5% ao ano e IPCA projetado de 3,4% ao ano, o retorno que muitos clientes da geração “baby boomer” buscam, com foco em preservação de capital, já está projetando rendimento real negativo.

Um ponto muito positivo para os mais jovens é a questão do longo tempo de investimento disponível. Uma carteira com rendimento real de 3,5% ao ano, passados 30 anos, terá mais de 38% do seu saldo composto por rentabilidade e, com mais dez anos investidos, chegamos a 48%, reforçando a tese de que o quanto antes começamos a investir, melhor.

O leque de investimentos em previdência é grande e diversificado. Uma classe a ganhar espaço e respeito entre estes investidores é uma das vedetes do evoluído mercado americano: a classe “data alvo”. Ela abre uma importante discussão a respeito das estratégias de mercado.

“Data alvo” porque tem em sua nomenclatura uma referência ao ano quando o fundo se tornará conservador, permitindo compreender que a partir daquela data, seus clientes estarão, em sua grande maioria, usufruindo da aposentadoria, sem mais terem o tempo a favor de seus investimentos e evidenciando assim uma característica de preservação de capital – “2030”, “2040”, “2050” e por aí vai. No entanto, essa classe de fundos ainda representa apenas 1,3% do total de reserva do mercado, são R$ 9,8 bilhões contra R$ 756 bilhões. A boa notícia é que ele cresce, em média, 472% ao ano desde a sua criação, em 2005.

A beleza dessa estratégia é aliar o longo prazo às inúmeras opções de investimento disponíveis no mercado e diminuir automaticamente o risco de alocações ano após ano. Um jovem de 30 e poucos anos, com um horizonte de 35 a 40 anos de investimento, aloca a maior parte das reservas em mercados com maior risco. Conforme a reserva for crescendo e a idade de aposentadoria chegando, o fundo vai se tornando mais conservador. Ele corre risco maior quando a reserva ainda é pequena e menor quando é grande.

Traduzindo em números e alocações, o data alvo 2040, por exemplo, tem hoje em sua carteira 5,2% em renda fixa (CDI), 12,5% em renda fixa atrelada à inflação com “duration” média de três anos (IMA-B5), 48,2% em renda fixa atrelada à inflação com duration maior (IMA-B5+) e 33% em bolsa, sendo 45% dela na estratégia dividendos e 55% em IBX. Já na data alvo 2030, quando se tem menos tempo de investimento pela frente, a parte de renda fixa é maior, principalmente em CDI e inflação curta, e menor em inflação longa (34%) e em bolsa (2,7%).

Um estudo de Gary P. Brinson, L. Randolph Hood e Gilbert L. Beebower com 91 dos maiores fundos de pensão americanos, analisados durante nove anos, demonstrou: a escolha correta dos ativos em um investimento de longo prazo representou 94% da variância de uma carteira, enquanto que acertar a hora de sair ou de entrar em determinado ativo, o famoso “timing”, representou apenas 6%.

Geração Y: Investimentos dos Millennials para Aposentadoria publicado primeiro em https://fernandonogueiracosta.wordpress.com


sexta-feira, 29 de novembro de 2019

Volvo acelera no mercado nacional e bate recorde de vendas

Volvo acelera no mercado nacional e bate recorde de vendas

A Volvo Cars está indo bem no Brasil. Mesmo sem fábrica para ostentar e importando de algumas regiões, onde paga 35% de imposto de importação, a empresa aposta na eletrificação e numa gama de produtos modernos, que estão caindo no gosto do consumidor.

No último dia 27 (quarta), a Volvo superou em 6 carros as vendas obtidas no ano todo de 2018. Foram 6.836 unidades vendidas e agora a marca prepara o terreno para bater um novo recorde ao final de 2019.

Volvo acelera no mercado nacional e bate recorde de vendas

Dentro do segmento premium, a Volvo subiu de 13,9% de market share em 2018 para 15,7% até agora em 2019. Com os SUVs liderando os emplacamentos, a nórdica vê seu best seller XC60 com quase 3 mil vendidos esse ano, tendo emplacado até agora 2.977 exemplares.

O vice-líder é o XC40, que vendeu até o momento 2.114 unidades, seguido de longe pelo XC90, que tem 956 unidades emplacadas em 2019. A Volvo Cars ainda revelou que o novíssimo S60 já vendeu 225 carros, enquanto a perua V60 emplacou 103 exemplares. Por fim, o híbrido de luxo S90, vendeu 52 unidades.

Volvo acelera no mercado nacional e bate recorde de vendas

Focada nos híbridos, a Volvo vendeu 995 unidades da linha T8, que reúne os modelos S60, XC60, XC90 e S90. A tecnologia empregada reúne o motor Drive-E 2.0 de 320 cavalos e um motor elétrico com 87 cavalos, montado no eixo traseiro.

Assim, ambos entregam 407 cavalos e enorme torque. Suas baterias de lítio podem ser recarregadas em fonte externa. Nesse caso, a Volvo prepara a expansão dos pontos de recarga de carros elétricos e híbridos, planejando pular de 125 para 500 unidades.

Volvo acelera no mercado nacional e bate recorde de vendas

Em 2019, a Volvo quer chegar a 22% das vendas apenas com híbridos plug-in, mas espera elevar esse percentual para 40% em 2020. Aliás, no próximo ano, o XC40 Recharge, o primeiro elétrico da marca escandinava, dará as caras no Brasil.

Equipado com baterias de lítio de 78 kWh, o Volvo XC40 Recharge pode ter 80% da carga reposta em apenas 40 minutos num carregador rápido. A autonomia é de 400 km e os dois motores elétricos entregam 408 cavalos, fazendo-o ir de 0 a 100 km/h em 4,8 segundos.

© Noticias Automotivas. A notícia Volvo acelera no mercado nacional e bate recorde de vendas é um conteúdo original do site Notícias Automotivas.

Volvo acelera no mercado nacional e bate recorde de vendas publicado primeiro em https://www.noticiasautomotivas.com.br


Nova Fiat Strada é flagrada com cabine simples e dupla

Nova Fiat Strada é flagrada com cabine simples e dupla

A Nova Fiat Strada chega em 2020 e, por ora, continua andando altamente camuflada, como a marca italiana gosta. O modelo substituirá a geração atual, que não é tão contemporânea assim, visto que surgiu ainda nos anos 90 e tem 20 anos de mercado brasileiro.

Ainda assim, lidera as vendas de comerciais leves no país há bastante tempo. Então, a missão da Nova Fiat Strada é manter a ponta e continuar contribuindo para que a marca mantenha sua participação de mais de 40% no segmento comercial.

Flagrada pelo leitor Kaian Reis, em Paraty-RJ, a Nova Fiat Strada estava em um comboio de quatro unidades, sendo que uma delas na imagem é a versão de cabine estendida. A outra, que pode ser vista, tem cabine dupla. Diferente da adaptação feita na velha Strada, a próxima já nascerá com estrutura projetada para levar cinco pessoas e mais carga.

Nova Fiat Strada é flagrada com cabine simples e dupla

A Nova Fiat Strada terá uma plataforma nova, junção da MP1 do Argo com componentes projetados para ela, tendo ainda um estilo que combinará elementos do Mobi, Argo e, provavelmente, até da Toro.

Além disso, a picape leve aumentará de tamanho, mas não o suficiente para eclipsar a irmã maior. Note a altura da caçamba e o tamanho da tampa traseira.

Sua rival direta, nesse aspecto, será a Renault Oroch. Porém, em vendas, a expectativa é que continua na ponta. Fora o que se espera dela, a Nova Fiat Strada deve ainda reservar alguma novidade para o segmento.

Nova Fiat Strada é flagrada com cabine simples e dupla

Na mecânica, o uso de motores Firefly será mandatório para o produto, tendo ainda a possibilidade de continuar com o E.torQ (agora Evo) nas versões mais caras até o Firefly Turbo estar disponível para ela.

Espera-se por seu lançamento entre março e abril de 2020, chegando com preços não muito distantes dos atuais, devido a proximidade da Toro, ainda mais que está sempre é ofertada com valores bem abaixo da tabela e dentro da faixa da irmã menor.

Agradecimentos ao Kaian.


© Noticias Automotivas. A notícia Nova Fiat Strada é flagrada com cabine simples e dupla é um conteúdo original do site Notícias Automotivas.

Nova Fiat Strada é flagrada com cabine simples e dupla publicado primeiro em https://www.noticiasautomotivas.com.br


Capital e Dívida: Ciclos de Endividamento

Estarei hoje (29/11/19) no programa de Pós-Graduação do Curso de Ciências Econômicas: Economia, Desenvolvimento e Integração da
Universidade Federal da Integração Latino-Americana (UNILA), em Foz do Iguaçú. A ideia é realizar um debate acadêmico com o seguinte tema:  Estratégias macroeconômicas para retomada do desenvolvimento. O outro debatedor será o prof. Leonardo Burlamaqui.

Download de minha apresentação: FERNANDO N. COSTA – Ciclos de Endividamento – UNILA- Foz do Iguaçú 29.11.19

Eu a transcrevi no artigo abaixo.

Li uma “frase esperta” não me lembro onde: “Tentar analisar o capitalismo e
deixar de lado bancos, dívidas e dinheiro é como tentar analisar voos de pássaros e ignorar eles terem asas. Boa sorte!
”

Alguns autores da literatura de “financeirização” consideram o capital financeiro como improdutivo. Por definição, se restringe à circulação e à troca de propriedades privadas. Por isso, desejam cindi-lo do capitalismo! Ora, o capital-dinheiro é acumulado previamente e daí contrata a força do trabalho despossuída e/ou livre para se vender, criando a relação de produção capitalista. O capitalismo é um sistema financeiro complexo com múltiplos componentes interagindo, entre outros, capital e dívida.

Joseph Schumpeter destaca, no capitalismo, seus componentes inovação (“destruição criadora”), empreendedorismo e crédito. O inovador, muitas vezes, necessita usar dinheiro de outras pessoas em benefício próprio. Ao conseguir associados (e capital), para executar seu projeto, seu ganho de fundador é obter uma participação acionária com divisão de lucros ou prejuízos – e comandar a gestão. Sendo bem-sucedido, além de receber dividendos, devido aos direitos de propriedade, os sócios podem fazer a abertura de capital: uma oferta pública inicial (IPO) de parte minoritária do capital social com cotação atribuída por mercado de ações. O próximo passo é tomar dinheiro emprestado para fusões e aquisições de concorrentes. Com a elevação do valor de mercado da empresa-holding, há enriquecimento de todos os sócios.

Crédito é acreditar. Conceder confiança quanto a uma antecipação do poder de compra a ser recebido no futuro. Quando é usado para gerar renda, o retorno alavancado do projeto terá de superar os juros para compensar o risco do contrato mútuo estabelecido entre mutuante e mutuário. Se for usado para ganho de capital, a aposta é na manutenção de tendência firme de alta de preço. Aí funciona a “regra de ouro” do comércio: comprar mais barato com a expectativa de revender mais caro.

Quando o cenário futuro consensual é de haver uma tendência firme de alta nas cotações dos ativos, os credores ficam menos exigentes de garantias na concessão de crédito, porque a circunstância é de valorização do colateral no mercado. A recompensa esperada pelo credor é o recebimento dos juros. Estaria supostamente garantido, devido ao crescimento maior da renda do devedor.  A conjuntura, então, é de “dinheiro farto e barato” em vez de “crédito apertado”. Dessa forma há a geração de grandes ciclos de endividamento na economia de mercado capitalista.

O ciclo se inicia com a concessão de crédito para o devedor comprar algo por conta de o credor antecipar seu possível ganho. O devedor toma emprestado do futuro. Tudo bem, se os rendimentos esperados se confirmarem. Se forem frustrados, no caso do setor público, haverá provavelmente um ajuste fiscal, e no caso do setor privado, espera-se uma desalavancagem empresarial e pessoal, isto é, um esforço profundo para diminuir o grau de endividamento em certo prazo.

O tomador de empréstimo se compromete com um tempo de sacrifício futuro. O devedor deverá gastar menos do seu potencial poder de compra, para pagar o crédito. Em um ciclo de endividamento se gasta no presente mais além do recebido em renda, mas depois se gasta abaixo do possível se a renda esperada for confirmada. Isto é verdade para indivíduos ou empresas, mas um Estado soberano não pode ser confundido com essa postura protegida ou prudencial. Em geral, ele faz a rolagem (ou refinanciamento) da dívida pública, afinal, títulos de dívida pública oferecem risco soberano. Um Estado com poder de emissão de moeda de curso forçado não quebra.

No início do ciclo de crédito, agentes obtém mais dinheiro face às propriedades existentes. Se o preço de oferta, isto é, o custo de produzir ativos novos, é superado pelo preço de demanda, ou seja, o valor de mercado dos ativos usados, há incentivo para produzir, empregando gente e gerando renda. Porém, poderá haver preferência por obter dinheiro de maneira mais fácil com a conversão do dinheiro em ativos já existentes com cotação em alta firme. Os especuladores adquirem esses ativos imobiliários e acionários com empréstimos. Depois, será necessário mais dinheiro para pagar juros e amortizações. Se não o tiver, terá de vender propriedades por preço com desconto para levantar o dinheiro.

No início da especulação, “a propriedade reina”; no fim, “o dinheiro reina”. Há necessidade de o investidor balancear, ao longo do ciclo, sua carteira de ativos entre imobilizados, financeiros e líquidos. Os agentes econômicos especuladores solicitam crédito para comprar ativos; os protegidos investem para ganhar juros. Seus depósitos a prazo constituem passivos para lastro do crédito. Os investidores com dinheiro imobilizado em propriedades ou construções têm necessidade de empréstimos bancários de capital de giro para pagar seus funcionários e fornecedores.

Empréstimos criam movimento ascendente e auto reforçador de alta de preços dos ativos existentes. Os devedores se baseiam na expectativa de seguir uma tendência firme de alta. Se houver uma reversão geral de expectativas, quando rendimentos ou ganhos de capital ficarem abaixo do custo dos empréstimos, o ciclo se inverte em movimento descendente com retroalimentação mais rápida. Passa-se, rapidamente, da euforia para o pânico, se todos os devedores venderem ao mesmo tempo para pagar contratos, ou seja, o compromisso contratual é certo por conta de penalidades, inclusive falência, enquanto a receita é incerta.

Se mais e mais devedores atrasam seus pagamentos se gera um risco sistêmico. Nessa conjuntura, os próprios empresários neoliberais solicitam ao governo intervir no “livre-mercado”, quando devedores e credores podem falir e a economia entrar em colapso.

Se esses ciclos de expansão e contração ocorrerem, repetidamente, em sequência contínua, são criadas as condições para a detonação da Crise de Grande Dívida. Sua resolução se dá com um processo lento e gradual de Desalavancagem Financeira.

O desempenho médio anual da economia brasileiro nos séculos XX e XXI, isto é, de 1901 a 2018, foi de 4,4% ao ano. Nas quatro primeiras décadas, o PIB real ficou em torno dessa taxa. A partir da II Guerra Mundial, nas quatro décadas seguintes, essa média passou para 7,1% aa. Então, em 1980, findou a Era Desenvolvimentista e se iniciou a Era Neoliberal, a taxa média anual de crescimento do PIB real baixou para 2,1% aa. Pior, nas década dos 80’s houve queda absoluta da renda per capita (-0,5% aa), assim como na atual década (-0,3% aa). Nos anos 90, seu crescimento foi de apenas 0,9% aa. Na primeira década do século XXI, a renda per capita cresceu 2,5% aa.

Em sua defesa, os neoliberais alegam 1.525% ter sido a média da inflação em três anos até 1990, a maior alta da série temporal desde o início do século XX. A menor da série iniciada em 1912 foi a deflação de -4,5% em três anos até 1931, ou seja, durante a Grande Depressão após 1929. A seguir esse argumento, a média trienal de 3,5% aa até 2019 seria fruto da Grande Depressão de 2015 e 2016. Os neoliberais priorizam a todo custo (social) o combate ao risco da “eutanásia dos rentistas”, isto é, a taxa de inflação superar a taxa de juro prefixada dos investimentos financeiros.

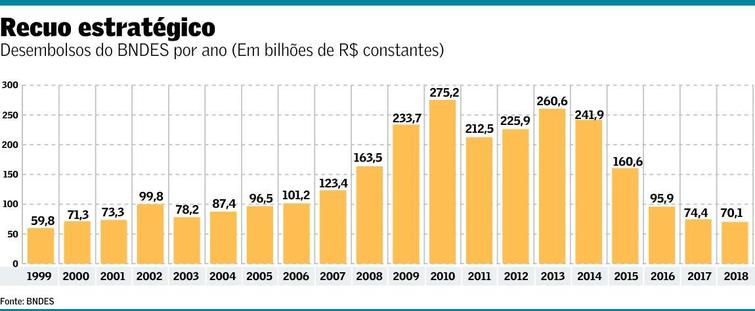
Eles criticam o “dinheiro de helicóptero”, lançado por desembolsos do BNDES: R$ 1,450 trilhão (em reais constantes de 2018) de 2009 a 2014. Sua atuação anticíclica, nesse período, irrigou com crédito direcionado para infraestrutura em torno de R$ 88 bilhões ao ano, enquanto no ano corrente até setembro se restringiu a apenas R$ 17 bilhões.

Cerca de R$ 105 bilhões foram disponibilizados para o programa habitacional MCMV entre 2009 e 2018, cerca de 16 milhões de pessoas foram beneficiadas com as 4 milhões unidades habitacionais entregues. Foram gerados 1,2 milhão de empregos, sendo 775 mil postos diretos nas obras. E o subsídio do Tesouro Nacional foi pago com R$ 163 bilhões arrecadados por toda a cadeia produtiva no período.

Apesar desse bom resultado em termos de emprego e renda per capita, os neoliberais criticam o denominado por eles de “Capitalismo de Compadrio”: a atuação anticíclica de bancos públicos com crédito direcionado mais barato em longo prazo para os investidores obterem uma taxa de retorno alavancada nos empreendimentos. Colocam a idealizada “competição pura” acima de tudo.

O bloco de investimentos em infraestrutura foi interrompido em 2015, de modo inesperado pela maioria dos eleitores, por um ciclo recessivo causado pela nomeação de um economista neoliberal como ministro da Fazenda. Provocou sucessivos choques: fiscal-tarifário, inflacionário, cambial e de juros. Caso tivesse havido queda de metade das receitas esperadas, a administração pública pragmática teria de refletir. Uma obra pública prioritária não vale ½ a mais, 2% aa durante uma concessão de 25 anos? É importante o gestor considerar o custo de oportunidade de não ter infraestrutura.

Na hipótese de 20% dos empréstimos terem ficado inadimplentes em 50%, as perdas seriam 10% da dívida com crédito direcionado. Este representava cerca de 1/2 do total de 54% do PIB no auge (2015). Isso levaria à uma socialização da perda de 2,7% do PIB ou um custo socializado de 0,7% do PIB ao ano durante um mandato de 4 anos. Seria um custo intolerável para uma concessionária, mas suportável pela sociedade.

Ciclos de booms e crashes é próprio da economia de mercado capitalista. Cabe ao gestor público disseminar com justiça social as perdas com dívidas. Uma desalavancagem financeira com o maior percentual da dívida em moeda nacional é deflacionária à brasileira, enquanto em moeda estrangeira provoca uma desalavancagem inflacionária com risco de hiperinflação, devido à fuga para a dolarização à argentina. O bom gestor, se for desenvolvimentista, saberá avaliar melhor os riscos socioeconômicos e políticos com refinanciamentos ao longo do tempo, enquanto providencia a prioritária retomada do crescimento da renda e do emprego, inclusive para diminuir a relação dívida / PIB.

Uma evidência do planejamento indicativo ser melhor é a seguinte: em dezembro de 2018, a relação Crédito Amplo / PIB na China foi 244%, enquanto no Brasil atingiu 138%: R$ 9,4 trilhões, considerando dívidas pública, privada, externa e com mercado de capitais. Mas o PIB chinês atingiu US$ 14,9 trilhões, enquanto o PIB brasileiro caiu para US$ 1,8 trilhão.

O Capitalismo de Estado chinês soube usar bem o instrumento de alavancagem financeira para expandir sua infraestrutura. O Capitalismo de Compadrio brasileiro, administrado por adeptos da competição pura, livre-mercado ou “laissez-faire”, não sabe superar “o samba de uma nota só”: a austeridade fiscal recessiva.

Capital e Dívida: Ciclos de Endividamento publicado primeiro em https://fernandonogueiracosta.wordpress.com


Black Friday: Land Rover tem desconto de R$ 32 mil no Discovery Sport

Black Friday: Land Rover tem desconto de R$ 32 mil no Discovery Sport

Assim como as montadoras “populares”, as luxuosas resolveram aproveitar o período de descontos para vender mais. É o caso da Jaguar Land Rover, que, assim como a Nissan, está oferecendo mais de R$ 30 mil de desconto em seu modelo Discovery.

A “Black Land Rover Days” está vendendo o Discovery Sport SE Diesel 2019 por R$ 214.900. Na tabela, esse mesmo modelo é vendido por R$ 247.800. O Discovery Sport SE tem motor Ingenium 2.0 turbodiesel de 180 cv de potência. A transmissão é automático de nove velocidades. O interessado pode acessar o site da marca e preencher o formulário para adquirir.

A velocidade máxima do Discovery é de 188 km/h e ele faz de 0 a 100 km/h em 8,9 segundos. De série, ele entrega ar-condicionado, piloto automático, volante com regulagem de altura, ajuste elétrico dos bancos, computador de bordo, farol de neblina, sensor de farol e distribuição eletrônica de frenagem. O carro acomoda até cinco ocupantes e o porta-malas é de 194 litros.

Jaguar

Black Friday: Land Rover tem desconto de R$ 32 mil no Discovery Sport

A Jaguar também está com condições especiais para a Black Friday “Black Jaguar Day”, porém o método é diferenciado da Land Rover. Todos os modelos Jaguar estão sendo oferecidos com taxa zero. Por exemplo, a versão Prestige do F-Pace 2020 pode ser adquirida com entrada de R$ 230.510 e o restante fica parcelado em 24 parcelas fixas de R$ 4.267,85, sem nada de juros. Se preferir à vista, o mesmo veículo sai por R$ 329.300.

Já no caso do E-PACE S P250 2020, o interessado pode dar R$ 145.020 de entrada e as parcelas ficam em 18 prestações fixas de R$ 5.556,95. À vista, o modelo sai por R$ 241.700. Se optar pelo I-PACE SE modelo 2020, o comprador pode dar entrada mínima de R$ 271.320 e as parcelas ficam em 12 prestações fixas de R$15.456,52.

Os consumidores interessados no Land Rover Discovery Sport SE Diesel 2019 podem acessar o site oficial da promoção. Os preços e modelos da Jaguar podem ser conferidos também no site da campanha.

© Noticias Automotivas. A notícia Black Friday: Land Rover tem desconto de R$ 32 mil no Discovery Sport é um conteúdo original do site Notícias Automotivas.

Black Friday: Land Rover tem desconto de R$ 32 mil no Discovery Sport publicado primeiro em https://www.noticiasautomotivas.com.br


Debêntures Pouca Diferença Fizeram no Crédito Ampliado

Em outubro de 2019, o crédito ampliado alcançou R$ 10 trilhões (140,8% do PIB), redução de 0,6% no mês, refletindo principalmente a retração na dívida externa (-2,8%), em função do impacto da apreciação cambial de 3,8%. Na comparação interanual, o crédito ampliado cresceu 10,2%, destacando-se os títulos de dívida (+13,6%), seguido da dívida externa (+10,1%) e dos empréstimos e financiamentos (+6,4%).

O crédito ampliado a empresas e famílias totalizou R$ 5,6 trilhões (78,6% do PIB), variações de -0,4% no mês e de 10,6% em doze meses. No mês, houve expansão do saldo dos títulos privados (1,5%, refletindo o desempenho das debêntures) e dos empréstimos e financiamentos (0,4%), contrabalançados pela redução de 3% na dívida externa, decorrente da variação cambial.

O saldo das operações de crédito do SFN totalizou R$ 3,4 trilhões em outubro (aumento só de 0,3% no mês), acompanhando crescimento na carteira de pessoas físicas (1,1%, saldo de R$ 2 trilhões). Na carteira de empresas, ocorreu queda de 0,8% no mês (saldo de R$ 1,4 trilhão), considerados os efeitos de amortizações sazonais em modalidades com recursos livres e da apreciação cambial.

Na comparação interanual, o crescimento da carteira total ampliou-se de 5,8% para 6,3%, mantendo a expansão de 11,3% no crédito às famílias, com o crédito às empresas permanecendo estagnado.

As concessões de crédito dessazonalizadas apresentaram em outubro queda generalizada em seus vários segmentos. Logo, os estímulos monetários feitos pelo Banco Central (BC), a partir de julho de 2019, não chegaram à atividade econômica. Por enquanto, os cortes na Selic influenciam apenas as taxas de juros cobradas pelos bancos. Em algumas linhas são as menores da série estatística do BC.

As concessões de crédito total tiveram recuo de 1,96% em outubro, ante setembro, nos dados dessazonalizados. Já as concessões do crédito livre, mais sensíveis aos estímulos monetários, tiveram recuo de 2,4% no mês. O recuo nas concessões do crédito livre atinge tanto o segmento de pessoas físicas (queda de 0,97%) quanto de pessoas jurídicas (redução de 3,59%). A exceção foi o crédito livre não rotativo (exclui cheque especial e cartão de crédito). Este crédito apresentou aumento de 2,62%.

O desempenho do mercado de crédito vem sendo acompanhado com especial atenção por membros do Comitê de Política Monetária (Copom) do BC. O colegiado tem chamado a atenção para o risco de os cortes na taxa básica de juros se transmitirem com mais força para a economia [?!], depois com a mudanças recentes no mercado de crédito com intervenções do governo ultraliberal na economia (e ultraconservador na política e costumes):

  1. mais crédito livre concedido mais por bancos privados, e
  2. recuo do crédito direcionado concedido mais por bancos públicos.

Em um conceito bastante citado pelos membros do Copom – as concessões acumuladas em 12 meses – houve certa estabilidade no período. No crédito total, elas passaram de 12,5% para 12,7% entre setembro e outubro; no crédito livre, recuaram ligeiramente, de 13,5% para 13,4%. O quadro é distinto entre o crédito livre a empresas, cuja taxa de expansão se desacelerou de 12,2% para 11,5%, e o crédito livre a pessoas físicas, ganhando impulso de 14,5% para 14,9%, sempre se comparar a variação em 12 meses entre setembro e outubro.

O presidente do BC, Roberto Campos Neto, vem alardeando em especial a taxa de expansão das concessões acumuladas em 12 meses do crédito livre não rotativo a pessoas físicas. Houve apenas um discreto avanço, de 27,2% par 27,7%, entre setembro e outubro.

No mês passado, houve também baixo crescimento dos estoques de crédito. O saldo total subiu 0,3% em relação a setembro, para R$ 3,372 trilhões. No acumulado de 12 meses, a alta foi de 6,3% – expansão mais forte do que os 5,8% registrados até o mês anterior. Além disso, a alta de outubro foi a mais forte nesse tipo de comparação desde dezembro de 2015. O crescimento vem sendo puxado principalmente pelo crédito livre. Ele teve alta em todos os meses do ano, segundo Fernando Rocha, chefe do departamento de estatísticas do BC.

Mas as concessões (fluxos de empréstimos) têm uma correlação mais forte com a atividade econômica comparado com os estoques. Estes podem oscilar devido a fatores como:

  1. variação da cotação do dólar,
  2. renegociação de dívidas com a incorporação de juros ao principal.

Embora ainda não tenha tido um efeito expressivo no volume de crédito, os cortes da taxa Selic estão reduzindo os juros bancários. Em outubro, a taxa de juros média ficou em 23,9%, um recuo de 0,6 ponto em relação ao mês anterior. Além disso, quatro linhas foram no mês passado para as suas mínimas históricas. São elas:

  • antecipação da fatura do cartão de crédito (11,2%);
  • aquisição de veículos para pessoas jurídicas (12,4%);
  • capital de giro (15,2%);
  • crédito consignado (20,9%).

A taxa básica de juros está atualmente em 5%. O BC vem sinalizando mais um corte de 0,5 ponto para a próxima reunião do Copom. Ela provavelmente será realizada na segunda semana de dezembro.

Historicamente, a resposta do crédito à política monetária está dentro do padrão. Um box do Relatório de Inflação de março de 2018 mostra, depois de o BC começar o ciclo de baixa da Selic:

  1. os juros bancários começam a reagir um ou dois meses;
  2. as concessões apresentam crescimento entre seis e oito meses depois.

Debêntures Pouca Diferença Fizeram no Crédito Ampliado publicado primeiro em https://fernandonogueiracosta.wordpress.com