terça-feira, 1 de outubro de 2019

UNCTAD dá recado heterodoxo

A Agência para o Comércio e o Desenvolvimento da ONU (Unctad) alerta: a economia global passará por tempos turbulentos, com “risco claro” de recessão em 2020, o que exige “medidas audaciosas” para recolocar os países em trajetória de expansão.

Em seu “Relatório Sobre Comércio e Desenvolvimento 2019”, divulgado no dia 25/09/19, a agência defende expansão fiscal — viu, Guedes? — e um grande “acordo ecológico mundial” para:

  1. impulsionar o investimento público,
  2. evitar uma catástrofe ambiental e
  3. promover crescimento puxado pelos salários, em vez de expansão apoiada no setor financeiro.

Para a Unctad, “sinais alarmantes”, como tensões comerciais, flutuações de divisas, aumento de dívida das empresas, risco de Brexit (a saída britânica da União Europeia) sem acordo e inversão da curva de rendimento de títulos públicos, se multiplicam, e autoridades dão impressão de despreparo.

Mesmo sem levar em conta riscos mais importantes de recessão, a agência prevê o crescimento global cair a 2,3% neste ano, ante 3% em 2018. E identifica desaceleração da atividade em todas as regiões em desenvolvimento. A América Latina é a mais atingida.

Alguns grandes emergentes já estão em recessão, como Argentina e África do Sul. E países ricas, como Alemanha e Reino Unido, estão perigosamente perto disso.

Essas fragilidades aparecem no contexto de forte endividamento dos países em desenvolvimento, que chega a US$ 67 trilhões. Para a Unctad, uma desaceleração mais forte da economia mundial poderá levar um bom número de países ao superendividamento, o que é visto como “ameaça grave” para a estabilidade internacional.

O relatório avalia ainda o enfraquecimento da atividade, incluindo nos EUA, confirma que o uso de políticas de expansão monetária e de alta dos preços dos ativos para estimular a demanda produzem, no máximo, crescimento efêmero. A redução de impostos em favor das companhias e pessoas ricas não deflagra investimentos produtivos como pregam os neoliberais.

A Unctad pede uma revisão urgente do status quo da economia mundial. A agência aponta investimentos em infraestrutura como oportunida única para descarbonizar a economia. Um acordo verde deveria ser apoiado por políticas industriais eficazes, com subsídios, estímulos fiscais, empréstimos e garantias específicas.

Um aumento anual dos investimentos verdes da ordem de 2% do PIB mundial, cerca de US$ 1,7 trilhão (ou um terço do gasto pelos países anualmente com subsídios para combustíveis fósseis), poderia criar dezenas de milhões de empregos.

Uma mobilização de recursos internacional não seria tão difícil, ao menos no papel. A Unctad calcula as empresas multinacionais terem um “colchão” de US$ 2 trilhões de liquidez. O valor acumulado de ativos de indivíduos mais ricos supera os US$ 60 trilhões. Investidores institucionais nos países ricos têm ativos de US$ 92,6 trilhões.

Apesar de cifras sobre investidores institucionais nos emergentes serem difíceis de obter, a Unctad estima o valor de ativos detidos por fundos de pensão no Brasil em mais de US$ 220 bilhões, e os ativos de todos os fundos de pensões africanos em US$ 350 bilhões.

A agência recomenda reverter a tendência à baixa de rendimento do trabalho em relação aos lucros. Levando em conta políticas de redistribuição, expansão fiscal e investimento públicos coordenados, conclui a taxa de crescimento do PIB em países ricos poder ser de até 1,5 ponto acima da tendência atual. Os emergentes ganhariam mais, até 2 pontos, fora a China. Esta teria ganho mais modesto.

Operações dos mercados de capital privados resultaram na transferência líquida de US$ 440 bilhões anuais de recursos de economias emergentes para países ricos, segundo a Unctad.

A estimativa leva em conta 16 emergentes, incluindo o Brasil, e analisa o período de 2000 a 2018.

Dois terços do valor são resultado da diferença entre o rendimento dos ativos dos emergentes no exterior e o que pagaram de rendimentos a quem investiu em seus títulos. O outro terço vem de efeitos de valorização, como o decorrente de ajuste do câmbio,

No caso do Brasil, a Unctad calcula ativos brasileiros no exterior terem rendido 1,6% em média ao ano entre 2000 e 2018, enquanto o país pagou 6,7% para investidores estrangeiros que aplicaram aqui. Entre 1995 e 2018, o país teve assim retorno negativo de 4,8%.

Para a agência, essa transferência líquida de recursos anula o objetivos propagados de se incentivar fluxos de capital privado para os países em desenvolvimento.

Nesse cenário, a Unctad defende um controle de capital completo, até para tentar modificar a composição dos fluxos e controlar instabilidade financeira. Mas reconhece os movimentos de capitais precisarem ser controlados nos países de origem e de destino.

A agência costuma ter posições heterodoxas. Ela destaca o Fundo Monetário Internacional se engajar, com certa prudência, na direção do controle de capital. A liberalização completa dos fluxos nem sempre é adequada.

Em seu “Relatório Sobre Comércio e Desenvolvimento 2019”, a agência diz ainda os fluxos financeiros “ilícitos” de multinacionais privarem os países em desenvolvimento de US$ 50 bilhões a US$ 200 bilhões de receitas fiscais por ano. Esses fluxos são facilitados por normas fiscais internacionais, pelas quais filiais de multinacional são consideradas como entidades independentes e as transações entre diferentes subsidiárias são tratadas como não tendo vínculo.

Para atacar isso, a Unctad defende os lucros de multinacionais pagarem imposto de 20% a 25%. A agência não tem influência nesse debate. Uma negociação sobre o tema está em curso na OCDE.

A Unctad defende ainda a taxação da economia digital. Ela poderia render de US$ 11 bilhões a US$ 28 bilhões por ano aos países em desenvolvimento.

A Unctad prevê crescimento de apenas 0,6% da economia brasileira em 2019, comparado a 1,1% no ano passado.

Em seu “Relatório Sobre Comércio e Desenvolvimento 2019”, a agência diz uma razão crucial para a longa fragilidade característico da economia brasileira ser o baixo nível de formação de capital fixo público, resultado de “conservadorismo fiscal, refletido na nova regra de teto dos gastos”.

O nível de investimento do governo federal, de 0,4% do PIB em 2018, foi o menor em 10 anos. Os cortes de juros pelo Banco Central não estão ajudando a impulsionar os investimentos privados.

De modo geral, a Unctad recomenda políticas de redistribuição de renda. No caso do Brasil, calcula um aumento de 1% da fatia dos salários no PIB levar a um ganho de 0,34 ponto na economia.

Com expansão fiscal, um aumento de US$ 1 bilhão no gasto público resultaria em adicional de US$ 1,6 bilhão no PIB.

A entidade examina ainda a situação dos preços de matérias-primas essenciais para o Brasil. Globalmente, houve queda de 5% nos preços no primeiro semestre. Duas exceções foram o Brasil, graças à alta no valor do minério de ferro, e a Argentina, beneficiada pelo melhor preço da soja.

O comércio global contraiu-se nos primeiros sete meses do ano de 2019, à medida que as incertezas políticas se intensificaram e houve escalada da guerra comercial entre EUA e China. O valor real das exportações globais caiu 0,4% em julho, em comparação com o mesmo mês do ano passado, de acordo com o World Trade Monitor, do Escritório para Análise de Políticas Econômicas, da Holanda.

A contração foi menor do que a queda de 1,7% em junho, mas marcou a sexta queda nas exportações nos últimos oito meses. No acumulado do ano até julho – uma medida menos volátil do que os dados mensais – o valor das exportações globais também foi menor do que no mesmo período do ano passado, quando registrou expansão recorde de 3,7%.

O valor real das exportações globais diminuiu, mesmo com a economia global se expandindo, embora em um ritmo mais lento.

A queda reflete, em grande parte, as crescentes tensões comerciais entre EUA e China, que resultaram em tarifas mais altas e uma contração de dois dígitos nas exportações entre os dois países. Desde o início da guerra comercial, no ano passado, as tarifas médias dos EUA sobre as exportações chinesas subiram para mais de 23%, ante 3,1% em janeiro de 2018.

UNCTAD dá recado heterodoxo publicado primeiro em https://fernandonogueiracosta.wordpress.com


MWM fecha fábrica de motores na Argentina e transfere para o Brasil

MWM fecha fábrica de motores na Argentina e transfere para o Brasil

A crise econômica na Argentina tem afetado enormemente o setor automotivo por lá. Mesmo com a redução de quadro de funcionários, queda nas vendas e fechamento de alguns turnos de trabalho, essa parte da indústria no país vizinho continua perdendo terreno e, agora, fábrica.

A MWM, tradicional fabricante de motores diesel, anunciou o fechamento de sua planta de produção na Argentina. Controlada pela americana Navistar, a empresa tem planta em Jesús María, na província de Córdoba, região centro-norte do país. A unidade é uma das três que a empresa sediada no Brasil possuía.

Inaugurada em 1995 junto com a planta de Canoas-RS – que fazia o motor da Chevrolet S10 e fechada em 2015 – a unidade de Córdoba agora fecha as portas também com a demissão de 100 empregados. De acordo com a MWM argentina, a operação no país se tornou inviável.

A MWM produzia motores diesel para Ford, GM e Mercedes-Benz. No entanto, em 2001, a crise da ocasião encerrou a produção de propulsores, mantendo-se a fabricação de peças para abastecimento das linhas que ficavam no Brasil. No ano de 2013, a empresa já estava nas mãos da Navistar International e iniciou a produção de geradores e motores elétricos.

MWM fecha fábrica de motores na Argentina e transfere para o Brasil

Entretanto, com a crise atual na Argentina, a MWM diz que não há condições de se manter por lá e por isso toda a produção local será transferida para o Brasil, provavelmente reforçando as atividades de sua fábrica em São Paulo, que fica na região de Jurubatuba, zona sul da capital paulista.

Com esse movimento, a MWM International centrará suas operações de produção de motores diesel e componentes no Brasil, onde chegou em 1953, ainda sob o controle da Motoren Werke Mannheim, sendo assim filial da empresa alemã homônima, que fora fundada em 1922. Em 1985, a então MWM Motores Diesel Ltda foi adquirida pela Deutz AG, que vendeu seu controle para a Navistar International em 2005.

[Fonte: Autoblog]

Agradecimentos ao Lucas André.

© Noticias Automotivas. A notícia MWM fecha fábrica de motores na Argentina e transfere para o Brasil é um conteúdo original do site Notícias Automotivas.

MWM fecha fábrica de motores na Argentina e transfere para o Brasil publicado primeiro em https://www.noticiasautomotivas.com.br


Nissan IMk é conceito que propõe kei car elétrico no Japão

Nissan IMk é conceito que propõe kei car elétrico no Japão

A Nissan apresentou um conceito chamado IMk, um kei car elétrico com design futurista que deve chegar muito em breve ao mercado nipônico e talvez em algumas regiões da Ásia. Com formas adaptadas ao tenso trânsito nipônico, o pequenino tem dimensões bem reduzidas e aproveitamento máximo de espaço interno para garantir conforto.

Lembrando muito alguns modelos da Nissan no exótico mercado japonês, o conceito IMk vem com frente alta e curta, adotando faróis triplos de LED e luzes diurnas sob os elementos laterais da grade, cheia de frisos horizontais. O acabamento apresenta é até que luxuoso pela proposta.

Com 3,43 m de comprimento, o Nissan IMk tem linha de cintura bem elevada e boa área envidraçada, tendo ainda rodas de pequenas dimensões e com calotas de desenho estiloso. Tendo teto quase reto, o conceito explora o arco superior com aumento da espessura em direção à traseira, onde forma um defletor de ar proeminente.

As lanternas em LED também possuem frisos iluminados e remetem ao desenho frontal do veículo, sendo unidas sobre a tampa do bagageiro, que é bem vertical, como o conjunto. A vigia traseira é grande e amplia a visibilidade.

Nissan IMk é conceito que propõe kei car elétrico no Japão

Com foco na aerodinâmica, os pneus possuem redução de atrito durante o movimento e os retrovisores foram eliminados em prol de câmeras digitais, algo já aprovado pela legislação japonesa. A Nissan não revelou o interior conceitual do IMk, mas podemos esperar a versão final com assentos modulares e painel bem simples, porém, digital.

Além disso, o Nissan IMk deve chegar ao mercado japonês com sistemas de assistência ao condutor mais sofisticados, incluindo uma versão do ProPilot com condução autônoma e sistema de estacionamento automático por controle remoto, que permite ao condutor manobra-lo de fora do carro.

O IMk também possui interface de conexão avançada com a tecnologia V2I, que faz a ligação de dados entre veículo e infraestrutura de controle de tráfego urbano.

© Noticias Automotivas. A notícia Nissan IMk é conceito que propõe kei car elétrico no Japão é um conteúdo original do site Notícias Automotivas.

Nissan IMk é conceito que propõe kei car elétrico no Japão publicado primeiro em https://www.noticiasautomotivas.com.br


Influência dos Banqueiros nos Estados Unidos no Início do Século XX

Charles R. Geisset, em seu livro Wall Street: A History from its beginnings to the fall of ENRON –, publicado pela Oxford University Press em 1997 (e reeditado em 2004), narra: há setenta e tantos anos os poderosos bancos já existiam, quando houve o surto de novos bancos durante a Primeira Guerra Mundial. As descrições de suas glórias pareceriam desproporcionais ao curto tempo de existência. Rapidamente, vieram a público suas histórias relativamente curtas. O adjetivo “ótimo” foi aplicado aos principais bancos de Nova York. As famílias capazes de os liderarem eram chamadas de “dinastias”.

A dominação desses bancos sobre certas partes da economia era tão completa a ponto de apenas uma piscadela ou um aceno de um banqueiro de investimento ser necessário para fazer ou quebrar um acordo. Muitos dos banqueiros privados ainda não publicavam demonstrações financeiras para seus clientes não saberem realmente de sua condição financeira. Eles tinham plena fé nos bancos com base unicamente na reputação e na palavra boca-a-boca. Devido a esse Efeito Halo, muitos banqueiros compararam-se às grandes famílias bancárias da Europa: os Medici em Florença do século XVI ou os Rothschilds na Grã-Bretanha do século XIX.

Os nomes dinásticos eram normalmente associados aos bancos privados e casas de bancos de investimento: J. P. Morgan, Kidder, Peabody, Kuhn Loeb, Lehman Brothers, Seligman, Brown Brothers e Harriman Brothers. Os maiores bancos comerciais, notadamente, o National City Bank e o First National, ambos localizados na cidade de Nova York, também foram destaques. Os nomes de seus executivos dominavam as rodas de conversas no setor bancário – em alguns casos, mais além dos banqueiros privados acionistas majoritários. Estes preferiam permanecer relativamente anônimos. George Baker, do First National, James Stillman e, mais tarde na década de 1920, Charles Mitchell, do National City Bank, estava entre os mais conhecidos.

Mas esses indivíduos eram mais do que nomes famosos no negócio do setor bancário. Eles também eram membros do Money Trust [fundo fiduciário], um grupo controlador das rédeas do crédito no país quase exclusivamente. O termo foi cunhado pelo congressista Charles A. Lindbergh Jr. de Minnesota e se tornou uma palavra familiar nos anos anteriores à Primeira Guerra Mundial. Eles forneciam crédito a empresas, faziam os lançamentos de ofertas primárias de títulos e ações para elas, e possuíam participações extensivas em Conselhos de Administração corporativos, garantindo-lhes uma forte aderência às políticas das corporações industriais americanas.

Sem o acesso aos banqueiros, para chegar ao dinheiro, a indústria não teria conseguido se expandir tão rapidamente quanto no fim do século XIX e início do século XX. Mas, como detratores observam, o dinheiro pouco fez para desenvolver negócios e novas ideias. Simplesmente, ajudou os banqueiros a acumular poder econômico concentrado às custas daqueles fundadores e dirigentes dos negócios financiados. As recordações sobre Jay Cooke haviam desaparecido.

No início desse século XX, os banqueiros foram responsáveis ​​por estimular acordos conjuntos capazes de levar à rápida centralização de muitas empresas e concentração de capital. Atuando como principal agente intermediário em muitos negócios, eles ajudaram a racionalizar a indústria em grandes holdings, muitas delas com vastas conexões e poder.

A indústria de serviços públicos, ferrovias, o sistema telefônico em rápido desenvolvimento e o setor de seguros foram apenas alguns exemplos. Usando holdings, atuantes como controladoras, muitas empresas maiores começaram a engolir as menores com fundos fornecidos por seus banqueiros. Elas também emitiram títulos e valores mobiliários para financiar esses negócios e, em muitos casos, seus banqueiros também investiram nos negócios, além de subscrevê-los.

Muitas vezes, muitas das holdings estavam relacionadas entre si, embora não oficialmente no papel, uma vez que compartilhavam diretores e banqueiros.

As holdings apareceram primeiro em Ohio. Lá Rockefeller fundou a Standard Oil, mas mudou-se para Nova Jersey, quando o estado permitiu as corporações manter ações uma das outras. Antes desse período, as leis estaduais limitavam o compartilhamento da propriedade de indivíduos como um método de controle de monopólios.

Esse princípio de holding iniciou uma revolução na organização industrial e financeira americana. Foi amplamente usado para evitar o Sherman Anti-Trust Act, após este ter sido aprovado em 1890. Escondendo-se sob o guarda-chuva de uma holding company, muitas empresas conseguiram comprar as ações umas das outras, disfarçando a verdadeira propriedade. As empresas conseguiram adquirir outras, no mesmo negócio, sem levantar muitas “sobrancelhas vigilantes”. Processos nos termos da Lei Sherman seria difícil, porque seria demorado para determinar qual empresa possuía outra.

A mesma forma de organização foi amplamente utilizada no negócio de valores mobiliários para evitar concentrações visíveis de poder financeiro. Bancos, proibidos de deterem participação acionária em outras empresas, organizadas em holdings, permitiram suas subsidiárias recém-fundadas participarem do negócio de valores mobiliários.

A mais conhecida de todas as subsidiárias de valores mobiliários antes da Primeira Guerra Mundial foi a National City Company, de propriedade da National City Bank of New York. A J. P. Morgan e a subsidiária da empresa Drexel foram localizadas fora de Nova York, na Filadélfia. Originalmente organizadas para se aventurarem em território previamente proibido, após 1916, as subsidiárias eram suspeitas de serem usadas para evitar o pagamento de imposto de renda. O mesmo manto de mistério, mascarando a verdadeira propriedade corporativa, também poderia ser usada para ocultar impostos devidos por indivíduos.

Poucos argumentariam com base nos efeitos econômicos positivos dessas fusões. Elas tornaram a indústria americana mais eficiente em muitos aspectos. Por sua participação decisiva na Primeira Guerra Mundial, o país começou a emergir como o poder econômico internacional dominante. Mas muitas objeções começaram a ser levantadas sobre a maneira como esses negócios foram realizados e realizados questionamentos a respeito da solidez das práticas bancárias financiadoras.

Influência dos Banqueiros nos Estados Unidos no Início do Século XX publicado primeiro em https://fernandonogueiracosta.wordpress.com


Cyberbullying – Mundo Educação

Cyberbullying é a prática do bullying (agressões, humilhações, perseguição e exposição de maneira sistemática e persistente) em ambientes virtuais, como redes sociais.
Cyberbullying – Mundo Educação publicado primeiro em https://mundoeducacao.bol.uol.com.br


Toyota C-HR ganha facelift e fica mais potente com 184 cavalos

Toyota C-HR ganha facelift e fica mais potente com 184 cavalos

O Toyota C-HR 2020 ganhou alterações importantes no mercado internacional. Longe do Brasil, onde estava sendo utilizado como mula para testes do sistema híbrido flex do Novo Corolla, o crossover estiloso e agora com propulsão híbrida mais potente, fazendo com que seu desempenho fique bem melhor.

Visualmente, o Toyota C-HR 2020 manteve o formato dos faróis, porém, agora estes apresentam máscara negra e projetores de LED, acompanhados de luzes diurnas em LED triplas. Uma assinatura em LED também foi aplicado às lentes.

Toyota C-HR ganha facelift e fica mais potente com 184 cavalos

O para-choque manteve o estilo, mas as linhas foram alteradas, com os faróis de neblina – agora reduzidos em tamanho – sendo reposicionados para as laterais e em posição mais elevada. A grade inferior ficou maior e agora engloba a base da placa de identificação.

As lanternas em LED receberam layout diferenciado e um acréscimo em lente que une as duas sobre a tampa do bagageiro, enquanto o para-choque se mantém igual, porém, com apliques cromados na parte inferior. Por dentro, o Toyota C-HR 2020 recebeu atualização da multimídia, que agora dispõe de sistemas Google Android Auto e Apple Car Play.

Toyota C-HR ganha facelift e fica mais potente com 184 cavalos

Outras modificações menores foram feitas no ambiente, mas a maior mudança mesmo foi na motorização. O Toyota C-HR passa a adotar também o motor Dynamic Force híbrido. O propulsor 2.0 entrega 184 cavalos de forma combinada com os dois motores MG da caixa de mudanças de relações infinitas, que compõe o conjunto mecânico da Toyota.

Toyota C-HR ganha facelift e fica mais potente com 184 cavalos

Não foram revelados mais detalhes sobre essa versão 2.0 do C-HR 2020, exceto que nessa configuração, a suspensão passa a ser multilink na traseira, o que permite melhor dirigibilidade. A direção elétrica também foi alterada para ficar mais direta.

O Toyota C-HR 2020 continua a oferecer a versão híbrida 1.8 com 122 cavalos de potência combinada, além do motor 1.2 Turbo de 116 cavalos ou 2.0 16V com 150 cavalos, ambos equipados com transmissão manual de seis marchas ou CVT.


© Noticias Automotivas. A notícia Toyota C-HR ganha facelift e fica mais potente com 184 cavalos é um conteúdo original do site Notícias Automotivas.

Toyota C-HR ganha facelift e fica mais potente com 184 cavalos publicado primeiro em https://www.noticiasautomotivas.com.br


Captações em ações registram o maior volume semestral da série histórica, mas são diminutas face ao mercado de crédito

Grafico_Acoes.jpg

Em 2019, o mercado de capitais doméstico registrou captação semestral de R$ 164,9 bilhões contra R$ 130,4 bilhões do mesmo período do ano passado (aumento de 26,5%), o que corresponde às 377 operações contra 445 do ano anterior. O grande destaque foi a recuperação das captações em ações, que registrou o maior volume semestral desde o início da série histórica em 2002. No total foram captados R$ 29,3 bilhões: R$ 4,5 bilhões por meio de ofertas primárias iniciais (IPOs) e R$ 24,8 bilhões por ofertas subsequentes de ações (follow-ons).

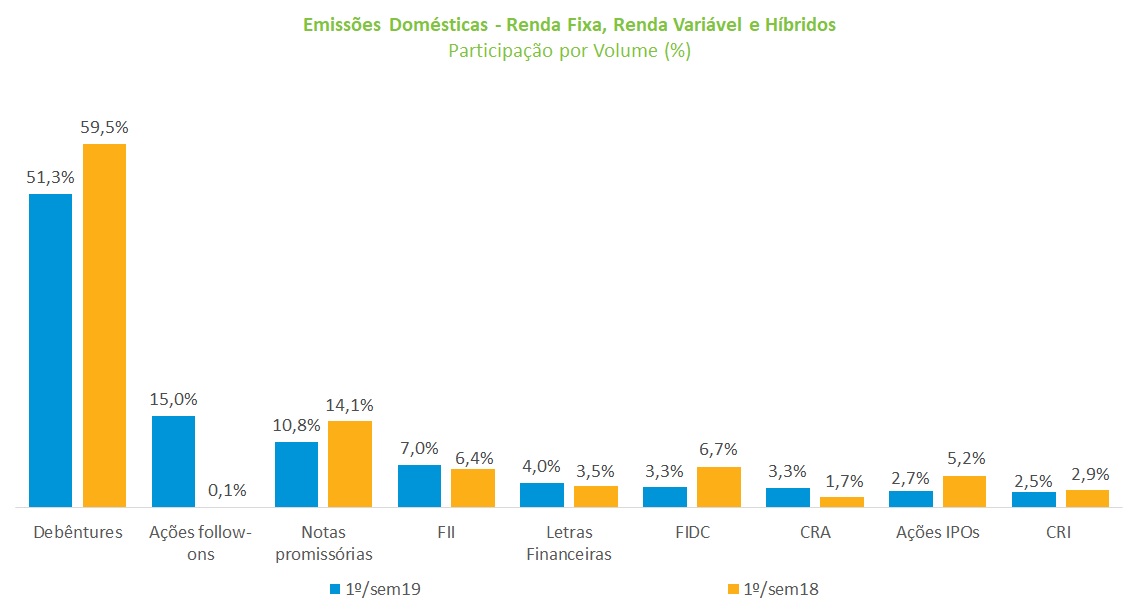
No ano, as debêntures foram o principal instrumento de captação, com 51% do total contra 59% do mesmo período do ano anterior.

Outros ativos que merecem menção neste ano são a oferta subsequente de ações (follow-on). Ela praticamente não registrou captação no primeiro semestre do ano passado (2018) e este ano detém parcela de 15% do total captado, seguida das notas promissórias, com 11% (contra 14% no mesmo período de 2018). Em número de operações, as debêntures detiveram 35% do total, seguidas dos FIDCs com 18%.

Grafico_Emissoes.jpg

Em junho, as estimativas das emissões no mercado de capitais doméstico – ainda não contando com as demais ofertas públicas não encerradas – registraram um volume de R$ 33,4 bilhões; 18,3% abaixo do mês anterior. O destaque foi a distribuição secundária de ações (follow-on), que apresentou volume de R$ 13,8 bilhões, equivalente a 41% do total captado no mês. A captação por meio de IPOs foi de R$ 3,7 bilhões, correspondendo a 11% do total.

Em relação à participação nas ofertas públicas de ações neste semestre, os investidores institucionais corresponderam à parcela de 52% do volume colocado contra 41% dos investidores estrangeiros. Na comparação com o mesmo período do ano passado, o quadro era inverso: os investidores estrangeiros detinham 63,7% do total contra 28% dos institucionais.

As notas promissórias também registraram captação mensal expressiva – R$ 11,6 bilhões – o que corresponde a 35% do total captado no mês. Esse resultado decorreu da emissão de uma única empresa do segmento de energia elétrica. Ela foi responsável pela emissão de R$ 9,3 bilhões desse ativo.

No ano o total das emissões de debêntures foi de R$ 84,6 bilhões contra R$ 77,5 bilhões do mesmo período de 2018, o que representa aumento de 9,3%. Como nos últimos três meses, não foram registradas emissões com esses ativos pela Instrução 400, sendo todas as seis colocações ocorridas no âmbito da Instrução CVM 476. Até o momento, não houve registro de colocação de debêntures incentivadas, emitidas por meio da Lei 12.431. Os investidores institucionais mantiveram até junho a maior parcela nas ofertas públicas de debêntures, com 63,48% contra 57,5% do mesmo período do ano anterior.

No mercado externo, ocorreram duas operações de renda fixa, com emissões de dívidas da Ultrapar e da CSN, no valor de US$ 675 milhões. No ano, o montante é de US$ 12 bilhões, ainda abaixo do que ocorreu no mesmo período do ano passado (US$ 12,3 bilhões).

Captações em ações registram o maior volume semestral da série histórica, mas são diminutas face ao mercado de crédito publicado primeiro em https://fernandonogueiracosta.wordpress.com